임플란트 건강보험 적용 조건과 본인부담금 정리
임플란트에 건강보험이 적용된다는 말은 많이 들었어도, 실제로 누가 얼마나 받을 수 있는지는 헷갈리기 쉽다. 나이 조건과 치아 상태 조건을 동시에 충족해야 하고, 평생 적용 개수도 정해져 있어서 미리 확인하지 않으면 시술 직전에야 “보험이 안 된다”는 말을 듣게 된다.
건강보험 적용 대상, 나이만 되면 끝이 아니다
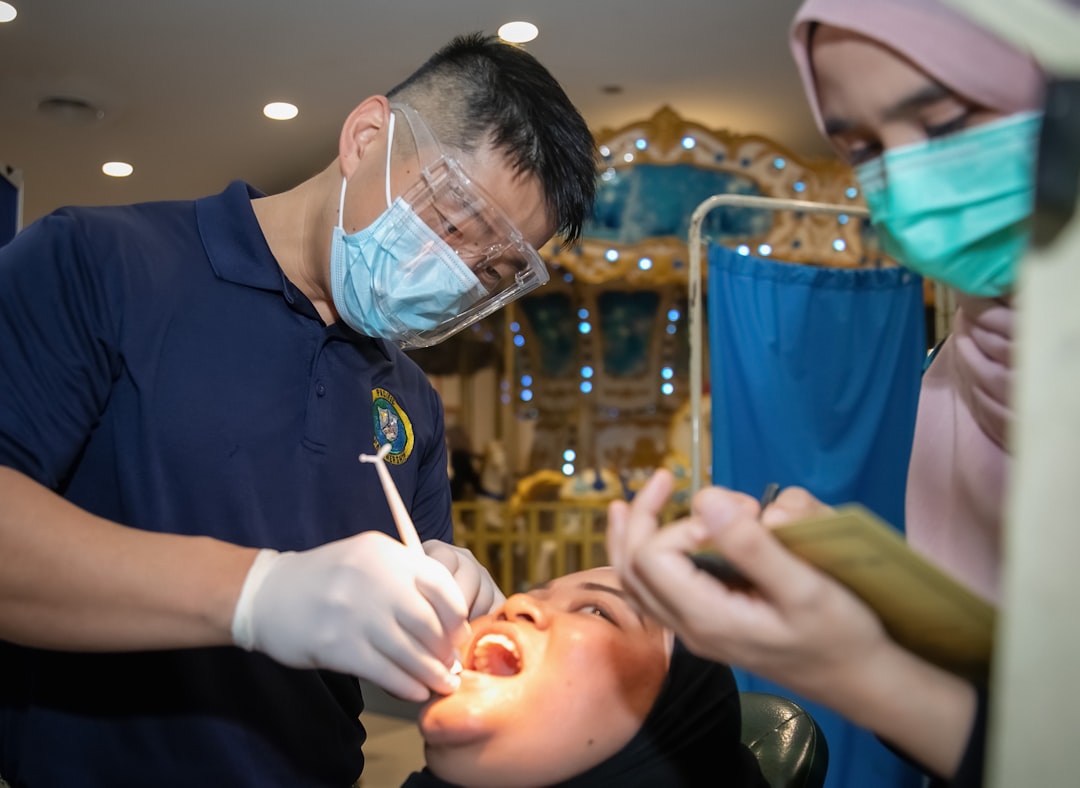
사진: Navy Medicine (Unsplash)
국민건강보험공단(NHIS)에 따르면 치과 임플란트 건강보험은 만 65세 이상 건강보험 가입자 또는 피부양자를 대상으로 한다. 여기까지는 잘 알려져 있는데, 실제로는 조건이 하나 더 있다. 치아가 남아 있는 부분무치악 환자만 해당하고, 치아가 하나도 없는 완전무치악은 보험 임플란트 대상에서 제외된다. 완전무치악 환자가 임플란트를 하면 시술 전체가 비급여로 처리된다.
즉 “만 65세 이상이면 무조건 보험 임플란트”가 아니라, 남아 있는 치아 상태에 따라 적용 여부가 갈린다. 상담 초기에 담당 치과의사에게 급여 대상 여부를 먼저 확인받는 게 순서다.
본인부담률과 평생 개수 한도
건강보험 가입자의 본인부담률은 요양급여비용 총액의 30%다. 의료급여 수급자는 이보다 부담이 적어 1종은 10%, 2종은 20%를 낸다.
평생 급여 적용 개수는 1인당 2개로 제한된다. 세 번째 임플란트부터는 조건을 다 갖췄어도 비급여로 진행된다. 실제 본인부담금은 치과와 부위에 따라 차이가 있지만, 여러 안내 자료를 종합하면 대체로 30만~40만원대가 언급되는 편이다. 정확한 금액은 시술 전 치과에서 받는 견적서로 확인하는 게 정확하다.
자연치아와 비교했을 때 임플란트의 장단점
임플란트는 옆 치아를 깎지 않고 독립적으로 씹는 힘을 회복할 수 있다는 점에서 브릿지나 틀니와 차이가 있다. 잇몸뼈에 직접 식립하기 때문에 씹는 감각이 자연치아에 가깝다는 평가가 많다.
다만 자연치아에 있는 치주인대(잇몸과 치아 사이의 완충 조직)가 임플란트에는 없어서, 과도한 힘이 실리면 자연치아보다 오히려 염증(임플란트 주위염)에 취약할 수 있다는 점은 알아둘 필요가 있다. 식립 후에도 정기적인 스케일링과 치실·치간칫솔 관리가 꾸준히 필요한 이유다. 치실과 치간칫솔의 올바른 사용법은 임플란트를 하고 나서도 그대로 적용된다.
시술 전 확인해야 할 것들
사진: Navy Medicine (Unsplash)
전신 건강 상태도 변수다. 당뇨병이 조절되지 않는 경우, 골다공증 치료제(비스포스포네이트 계열)를 장기 복용 중인 경우는 임플란트 식립 후 뼈가 잘 붙지 않거나 합병증 위험이 커질 수 있어 사전에 반드시 담당의와 상의해야 한다. 흡연도 임플란트 성공률을 낮추는 요인으로 꼽힌다.
또 하나 놓치기 쉬운 부분은 실손보험 처리 여부다. 건강보험이 적용되는 급여 항목이라도 실손보험에서 추가로 보장되는지는 보험 상품과 시술 항목(비급여 부분 포함 여부)에 따라 다르므로, 가입한 보험사에 개별적으로 확인하는 절차가 필요하다.
자주 묻는 질문
65세가 안 됐는데 임플란트가 꼭 필요하면 어떻게 하나요?
건강보험 급여 대상은 아니지만 임플란트 자체는 나이와 무관하게 받을 수 있다. 다만 이 경우 전액 비급여로, 치과별로 가격 차이가 크므로 여러 곳에서 견적을 비교해 보는 게 좋다.
임플란트 2개를 다 쓴 뒤에 또 필요하면 어떻게 되나요?
평생 급여 한도(2개)를 이미 사용했다면 이후 임플란트는 조건을 다시 충족해도 비급여로 진행된다. 한도 소진 여부는 국민건강보험공단이나 치과에서 확인할 수 있다.
임플란트 수명은 얼마나 되나요?
관리 상태에 따라 편차가 크지만, 정기 검진과 꾸준한 구강 관리를 병행하면 10년 이상 사용하는 사례가 흔하다. 반대로 관리가 소홀하면 임플란트 주위염으로 몇 년 만에 재시술이 필요해질 수도 있다.
마무리
임플란트 건강보험은 나이 조건과 치아 상태 조건을 동시에 확인해야 실제로 적용받을 수 있다. 상담 단계에서 담당 치과에 급여 대상 여부와 본인부담금 견적을 먼저 요청하고, 당뇨·골다공증 치료 이력이 있다면 미리 알리는 것이 안전하다. 잇몸이 붓거나 통증이 지속되는 등 이상 증상이 있다면 자가 판단하지 말고 전문의 상담을 받는 것이 좋다.